सिबिल स्कोर म्हणजे काय, सिबिल स्कोर कसा वाढवावा, कमी होण्याची कारणे, CIBIL Score सुधारण्याचे 15 प्रभावी उपाय, क्रेडिट कार्ड वापरण्याचे नियम आणि FAQ याबद्दल संपूर्ण मराठी माहिती.
सिबिल स्कोर कसा वाढवावा? संपूर्ण माहिती
आजच्या काळात गृहकर्ज, वाहन कर्ज, वैयक्तिक कर्ज (Personal Loan) किंवा क्रेडिट कार्ड मिळवताना सिबिल स्कोर (CIBIL Score) हा अत्यंत महत्त्वाचा घटक ठरतो. अनेक बँका आणि वित्तीय संस्था कर्ज मंजूर करण्यापूर्वी अर्जदाराचा सिबिल स्कोर तपासतात. त्यामुळे चांगला सिबिल स्कोर असेल तर कर्ज सहज मिळू शकते, व्याजदर कमी मिळू शकतो आणि कर्ज मंजुरीची शक्यता वाढते.
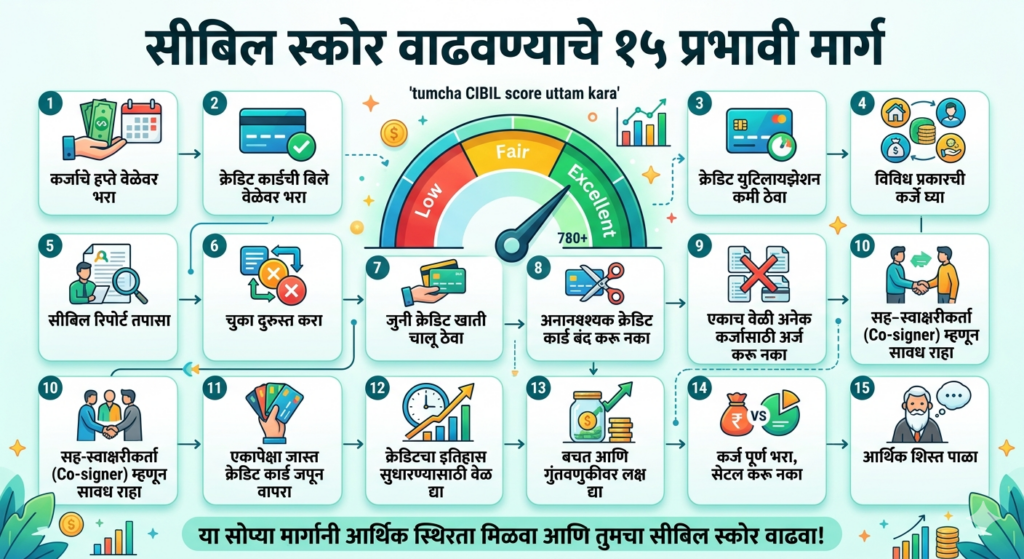
परंतु अनेक लोकांचा प्रश्न असतो – “सिबिल स्कोर कसा वाढवावा?” किंवा “माझा CIBIL Score कमी का झाला?” जर तुम्हालाही हे प्रश्न पडले असतील, तर हा लेख तुमच्यासाठी आहे.
या लेखात आपण सिबिल स्कोर म्हणजे काय, तो कसा तयार होतो, कमी होण्याची कारणे, सिबिल स्कोर कसा वाढवावा याचे प्रभावी उपाय आणि वारंवार विचारले जाणारे प्रश्न याबद्दल सविस्तर माहिती जाणून घेणार आहोत.
सिबिल स्कोर म्हणजे काय?
सिबिल स्कोर (CIBIL Score) हा 300 ते 900 या दरम्यानचा तीन अंकी आकडा असतो. हा आकडा तुमची कर्ज फेडण्याची सवय, आर्थिक शिस्त आणि क्रेडिट इतिहास दर्शवतो.
जर तुमचा सिबिल स्कोर जास्त असेल तर बँकांना वाटते की तुम्ही वेळेवर कर्ज फेडणारे ग्राहक आहात. त्यामुळे कर्ज मंजुरीची शक्यता वाढते.
दुसरीकडे, कमी सिबिल स्कोर असल्यास कर्ज अर्ज नाकारला जाऊ शकतो किंवा जास्त व्याजदर आकारला जाऊ शकतो.
सिबिल स्कोर कसा तयार होतो?
सिबिल स्कोर तयार करताना खालील बाबींचा विचार केला जातो:
कर्ज आणि EMI वेळेवर भरता का?
क्रेडिट कार्डचे बिल वेळेवर भरता का?
किती कर्जे घेतली आहेत?
उपलब्ध क्रेडिटपैकी किती वापरता?
नवीन कर्जासाठी वारंवार अर्ज करता का?
तुमचा क्रेडिट इतिहास किती जुना आहे?
या सर्व गोष्टींच्या आधारे तुमचा सिबिल स्कोर तयार केला जातो.
सिबिल स्कोर का महत्त्वाचा आहे?
आज जवळपास सर्व बँका आणि NBFC कर्ज मंजूर करण्यापूर्वी सिबिल स्कोर तपासतात.
चांगल्या सिबिल स्कोरचे फायदे:
गृहकर्ज सहज मिळते.
कार लोन मंजूर होण्याची शक्यता वाढते.
Personal Loan पटकन मिळू शकतो.
क्रेडिट कार्ड मंजुरी सोपी होते.
कमी व्याजदर मिळू शकतो.
जास्त कर्ज मर्यादा (Loan Limit) मिळू शकते.
आर्थिक विश्वासार्हता वाढते.
चांगला सिबिल स्कोर किती असावा?
साधारणपणे:
सिबिल स्कोर
अर्थ
300–549
खूप कमी
550–649
सुधारण्याची गरज
650–749
चांगला
750–900
उत्कृष्ट
750 किंवा त्यापेक्षा जास्त सिबिल स्कोर बहुतेक बँकांकडून चांगला मानला जातो.
सिबिल स्कोर कमी होण्याची कारणे
अनेकांना माहिती नसते की त्यांच्या काही छोट्या आर्थिक चुका सिबिल स्कोरवर मोठा परिणाम करतात.
मुख्य कारणे:
1. EMI उशिरा भरणे
एक-दोन दिवसांचा विलंबही तुमच्या क्रेडिट इतिहासावर परिणाम करू शकतो. वारंवार उशिरा EMI भरल्यास सिबिल स्कोर कमी होतो.
2. क्रेडिट कार्डचे बिल थकवणे
क्रेडिट कार्डचे किमान बिल भरल्याने दंड टळू शकतो, पण पूर्ण बिल न भरल्यास व्याज वाढते आणि स्कोरवर परिणाम होऊ शकतो.
3. क्रेडिट लिमिटचा जास्त वापर
जर तुमच्या कार्डची मर्यादा ₹1 लाख असेल आणि तुम्ही दर महिन्याला ₹90,000 खर्च करत असाल, तर तुमचा Credit Utilization Ratio खूप जास्त होतो. यामुळे स्कोर कमी होऊ शकतो.
4. वारंवार कर्जासाठी अर्ज करणे
अल्प कालावधीत अनेक बँकांकडे कर्ज किंवा क्रेडिट कार्डसाठी अर्ज केल्यास तुमच्या क्रेडिट रिपोर्टमध्ये अनेक “Hard Enquiries” दिसतात. याचा नकारात्मक परिणाम होऊ शकतो.
5. जुनी कर्जे थकवणे
थकीत कर्जे, डिफॉल्ट किंवा सेटलमेंटमुळे सिबिल स्कोर लक्षणीयरीत्या घसरू शकतो.
1. सर्व EMI आणि कर्जाचे हप्ते वेळेवर भरा
सिबिल स्कोर वाढवण्याचा सर्वात प्रभावी मार्ग म्हणजे EMI वेळेवर भरणे.
तुम्ही गृहकर्ज, वाहन कर्ज, वैयक्तिक कर्ज किंवा इतर कोणतेही कर्ज घेतले असेल, तर त्याचा प्रत्येक हप्ता नियोजित तारखेला भरणे आवश्यक आहे.
एकही EMI चुकल्यास किंवा वारंवार उशिरा भरल्यास त्याचा नकारात्मक परिणाम तुमच्या क्रेडिट इतिहासावर होऊ शकतो.
टिप:
बँक खात्यात पुरेशी शिल्लक ठेवा.
Auto Debit किंवा ECS सुरू करा.
EMI ची तारीख कॅलेंडरमध्ये सेव्ह करा.
2. क्रेडिट कार्डचे पूर्ण बिल भरा
अनेक जण Minimum Due भरून समाधान मानतात. पण हा योग्य पर्याय नाही.
पूर्ण बिल भरल्यास:
व्याज वाचते.
थकबाकी राहत नाही.
आर्थिक शिस्त दिसते.
सिबिल स्कोर सुधारण्यास मदत होते.
3. Credit Utilization Ratio 30% पेक्षा कमी ठेवा
तुमच्या क्रेडिट कार्डची मर्यादा (Limit) ₹1,00,000 असेल तर दर महिन्याला शक्यतो ₹30,000 पेक्षा कमी वापर करा.
यालाच Credit Utilization Ratio म्हणतात.
उदाहरण:
कार्ड लिमिट: ₹50,000
खर्च: ₹15,000
याचा वापर 30% आहे, जो चांगला मानला जातो.
जर तुम्ही 80%–90% लिमिट नियमित वापरत असाल, तर बँकेला आर्थिक ताण असल्याचा संकेत मिळू शकतो.
4. एकाच वेळी अनेक कर्जांसाठी अर्ज करू नका
प्रत्येक नवीन कर्ज किंवा क्रेडिट कार्ड अर्जावर बँक तुमचा CIBIL Report तपासते.
याला Hard Inquiry म्हणतात.
अल्प कालावधीत अनेक अर्ज केल्यास:
स्कोर कमी होऊ शकतो.
कर्ज मंजुरीची शक्यता कमी होऊ शकते.
गरज असेल तेव्हाच अर्ज करा.
5. जुनी कर्जे “सेटल” करण्याऐवजी पूर्ण फेडा
काही वेळा बँक “Loan Settlement” ची ऑफर देते.
यामध्ये संपूर्ण रक्कम न भरता काही रक्कम भरून खाते बंद केले जाते.
परंतु “Settled” हा उल्लेख क्रेडिट रिपोर्टमध्ये राहू शकतो आणि भविष्यात कर्ज मिळवताना अडचणी येऊ शकतात.
शक्य असल्यास कर्ज Full & Final Closed करा.
6. जुने क्रेडिट कार्ड बंद करू नका
जुन्या क्रेडिट कार्डमुळे तुमचा Credit History मोठा राहतो.
जर ते कार्ड विनाकारण बंद केले, तर तुमचा क्रेडिट इतिहास कमी होऊ शकतो.
म्हणून:
वापरत नसाल तरी कार्ड सक्रिय ठेवा.
वर्षातून काही व्यवहार करून बिल वेळेवर भरा.
7. CIBIL Report नियमित तपासा
वर्षातून किमान 1–2 वेळा तुमचा क्रेडिट रिपोर्ट तपासा.
यामध्ये खालील चुका असू शकतात:
चुकीची थकबाकी
चुकीचे कर्ज
दुसऱ्याचे खाते तुमच्या नावावर
चुकीचा पेमेंट स्टेटस
अशा चुका आढळल्यास संबंधित बँक किंवा क्रेडिट ब्युरोकडे तक्रार करा.
8. कमी कालावधीत खूप कर्ज घेऊ नका
जर तुम्ही सतत नवीन कर्ज घेत असाल, तर बँकेला वाटू शकते की तुमच्यावर आर्थिक भार वाढत आहे.
त्यामुळे:
गरजेपुरतेच कर्ज घ्या.
जुने कर्ज कमी झाल्यावरच नवीन कर्जाचा विचार करा.
9. हमीदार (Guarantor) होण्यापूर्वी विचार करा
तुम्ही दुसऱ्या व्यक्तीच्या कर्जासाठी हमीदार झाल्यास आणि त्या व्यक्तीने कर्ज न फेडल्यास त्याचा परिणाम तुमच्या CIBIL Score वरही होऊ शकतो.
म्हणून कोणासाठीही हमीदार होण्यापूर्वी त्यांची परतफेड करण्याची क्षमता तपासा.
10. संयुक्त कर्ज (Joint Loan) काळजीपूर्वक घ्या
Joint Loan मध्ये दोन्ही व्यक्तींची जबाबदारी असते.
जर दुसऱ्या व्यक्तीने EMI भरली नाही, तर तुमच्या क्रेडिट स्कोरवरही त्याचा परिणाम होऊ शकतो.
11. Secured Loan आणि Unsecured Loan यामध्ये संतुलन ठेवा
Secured Loan:
Home Loan
Car Loan
Gold Loan
Unsecured Loan:
Personal Loan
Credit Card
फक्त Unsecured Loan वर अवलंबून राहू नका. संतुलित कर्ज पोर्टफोलिओ चांगला मानला जातो.
12. एकाच वेळी अनेक क्रेडिट कार्ड घेऊ नका
वारंवार नवीन क्रेडिट कार्ड घेतल्यास:
Hard Inquiry वाढतात.
कर्ज घेण्याची गरज जास्त असल्याचा संकेत मिळू शकतो.
गरजेनुसारच नवीन कार्ड घ्या.
13. आर्थिक नियोजन करा
महिन्याचे उत्पन्न आणि खर्च यांचे योग्य नियोजन केल्यास:
EMI वेळेवर भरता येतात.
कर्जाचा ताण कमी राहतो.
सिबिल स्कोर सुधारतो.
14. लहान कर्जेही वेळेवर फेडा
मोबाईल EMI, ग्राहक कर्ज (Consumer Loan), Buy Now Pay Later (BNPL) यांचीही माहिती क्रेडिट रिपोर्टमध्ये जाऊ शकते.
म्हणून ही देणीही वेळेवर फेडा.
15. संयम ठेवा
सिबिल स्कोर एका दिवसात वाढत नाही.
सतत 6 ते 12 महिने चांगली आर्थिक शिस्त पाळल्यास हळूहळू स्कोर सुधारण्याची शक्यता वाढते.
सिबिल स्कोर वाढवताना टाळावयाच्या चुका
EMI उशिरा भरणे
क्रेडिट कार्डची पूर्ण लिमिट वापरणे
वारंवार कर्जासाठी अर्ज करणे
कर्ज “Settlement” करणे
क्रेडिट रिपोर्ट तपासू नये
अनेक कर्जे एकाच वेळी घेणे
हमीदार होण्यापूर्वी विचार न करणे
सिबिल स्कोर सुधारण्यासाठी अतिरिक्त टिप्स
प्रत्येक महिन्याचे बिल वेळेवर भरा.
खर्चावर नियंत्रण ठेवा.
आपत्कालीन निधी तयार करा.
आवश्यक असेल तेव्हाच कर्ज घ्या.
आर्थिक शिस्त कायम ठेवा.