ITR file kase karave marathi -ITR फाइल कसे करावे? – मराठीत संपूर्ण मार्गदर्शक (2026)
प्रस्तावना: आयटी रिटर्नची भीती घालवून टाका
दरवर्षी जून-जुलै महिना जवळ आला की नोकरदार, व्यावसायिक आणि फ्रीलान्सर्सच्या वर्तुळात एकच चर्चा सुरू होते – “भावा, आयटीआर फाईल केला का?” अनेक लोकांना ‘Income Tax’ किंवा ‘ITR’ हे शब्द ऐकले की क्लिष्ट आकडेमोड, सरकारी नोटिसा आणि सीएच्या चकरा आठवू लागतात. विशेषतः जर तुम्ही पहिल्यांदाच Income Tax Return (ITR) भरत असाल, तर इन्कम टॅक्सच्या पोर्टलवरील क्लिष्ट टॅब्स, वेगवेगळे फॉर्म्स आणि टॅक्स स्लॅब्स पाहून गोंधळून जाणे स्वाभाविक आहे.
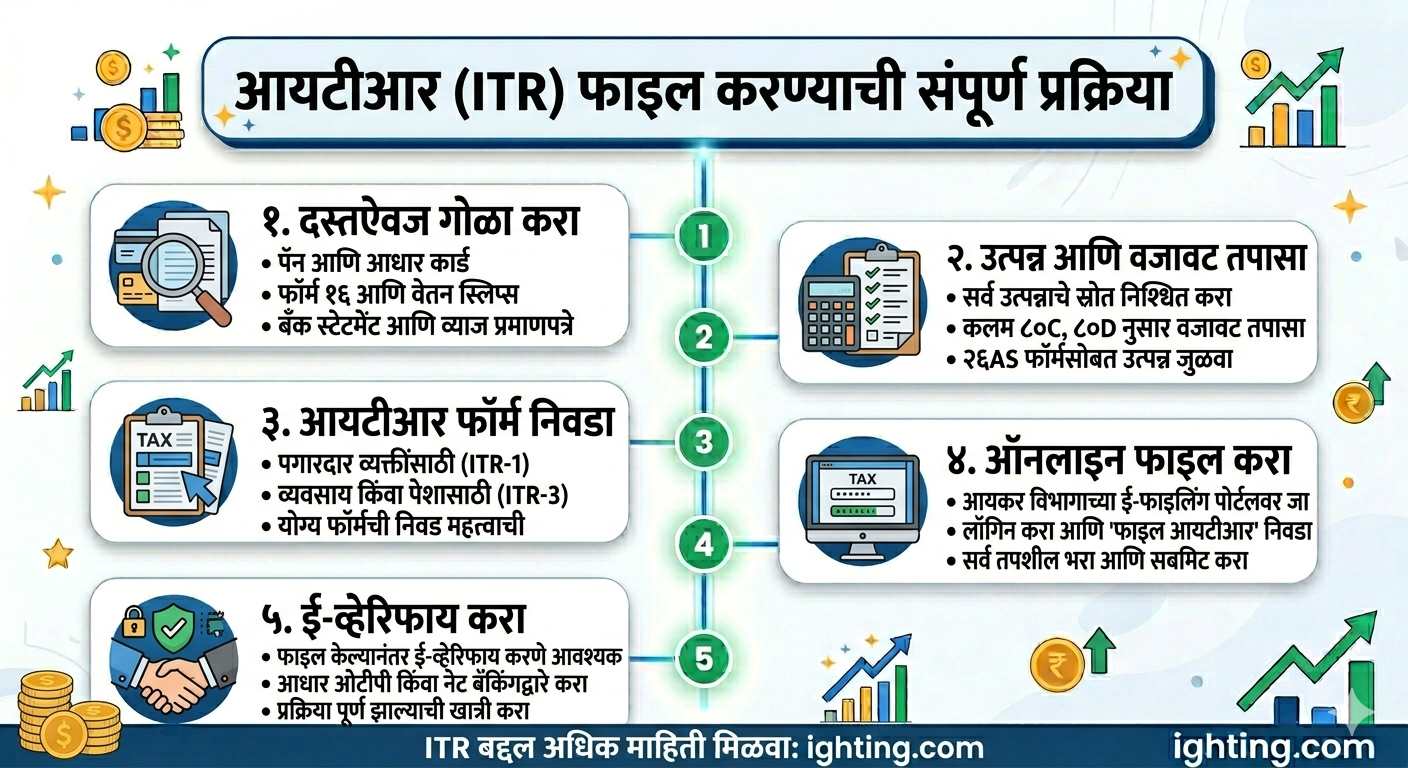
पण आजच्या डिजिटल युगात (2026 मध्ये) टॅक्स भरण्याची संपूर्ण प्रक्रिया अत्यंत सोपी, पारदर्शक आणि वापरकर्ता-स्नेही (User-friendly) झाली आहे. आता तुम्हाला कोणत्याही कार्यालयात जाण्याची किंवा तासनतास रांगेत उभे राहण्याची गरज नाही. तुमच्याकडे जर लॅपटॉप, संगणक किंवा अगदी एक चांगला स्मार्टफोन असेल, तर तुम्ही घरबसल्या केवळ २० ते ३० मिनिटांत तुमचे ITR Filing पूर्ण करू शकता.
१. आयटीआर (ITR) म्हणजे नेमके काय?
ITR म्हणजे Income Tax Return (आयकर परतावा). सोप्या भाषेत सांगायचे तर, हे एक असे सरकारी फॉर्म किंवा विवरणपत्र आहे, ज्याद्वारे तुम्ही एका आर्थिक वर्षात (Financial Year) कमावलेले उत्पन्न, त्यावर दिलेला टॅक्स, घेतलेल्या सवलती (Deductions) आणि तुमच्या एकूण गुंतवणुकीची अधिकृत माहिती सरकारला म्हणजेच आयकर विभागाला (Income Tax Department) देता.
हा एक प्रकारचा तुमचा आणि सरकारमधील आर्थिक संवाद आहे. याद्वारे तुम्ही सरकारला सांगता: “मागील वर्षात मी एवढे उत्पन्न मिळवले आहे, नियमानुसार माझा एवढा टॅक्स होतो, मी एवढी गुंतवणूक करून टॅक्स वाचवला आहे आणि उरलेला टॅक्स मी भरला आहे (किंवा माझा टॅक्स जास्त कापला गेला असल्याने मला तो परत मिळावा).”
आर्थिक वर्ष (Financial Year) विरुद्ध मूल्यांकन वर्ष (Assessment Year)
अनेकांचा गोंधळ या दोन शब्दांमध्ये होतो. आयटीआर भरताना ही संकल्पना समजणे सर्वात महत्त्वाचे आहे:
आर्थिक वर्ष (Financial Year – FY): ज्या वर्षात तुम्ही पैसे कमावता, त्याला आर्थिक वर्ष म्हणतात. हे वर्ष १ एप्रिलला सुरू होते आणि पुढील वर्षाच्या ३१ मार्चला संपते. (उदा. १ एप्रिल २०२५ ते ३१ मार्च २०२६ हे FY 2025-26 असेल).
मूल्यांकन वर्ष (Assessment Year – AY): तुम्ही कमावलेल्या उत्पन्नाचे मूल्यांकन आणि त्यावर टॅक्स भरण्याची प्रक्रिया ज्या वर्षात होते, त्याला मूल्यांकन वर्ष म्हणतात. हे आर्थिक वर्षाच्या पुढचे वर्ष असते. (उदा. FY 2025-26 मध्ये कमावलेल्या पैशांचा रिटर्न तुम्ही AY 2026-27 मध्ये भरणार).
२. माझ्यावर टॅक्स लागत नाही, तरीही मी ITR भरावा का? (फायदे)
“माझे उत्पन्न टॅक्स लायबिलिटीच्या मर्यादेपेक्षा कमी आहे, मग मी कशाला उगीच फॉर्म भरू?” हा प्रश्न भारतातील कोट्यवधी लोकांच्या मनात येतो. कायदेशीररित्या ठराविक मर्यादेपेक्षा कमी उत्पन्न असणाऱ्यांना टॅक्स भरणे बंधनकारक नसले, तरी ‘शून्य टॅक्सचा आयटीआर’ (Nil ITR) भरण्याचे अनेक अप्रत्यक्ष आणि दीर्घकालीन फायदे आहेत:
अ) टॅक्स रिफंड (Tax Refund) मिळवण्यासाठी
बऱ्याचदा कंपन्या कर्मचाऱ्यांचा किंवा बँका तुमच्या मुदत ठेवींवरील (FD Interest) टॅक्स आधीच कापून घेतात, ज्याला TDS (Tax Deducted at Source) म्हणतात. जर वर्षाच्या शेवटी तुमचे एकूण उत्पन्न टॅक्सच्या कक्षेखाली असेल, तर हा कापलेला टीडीएस परत मिळवण्यासाठी (Refund) आयटीआर फाईल करणे हा एकमेव मार्ग आहे.
ब) कर्ज मंजुरी (Loan Approval) सोपी होते
भविष्यात जेव्हा तुम्ही गृहकर्ज (Home Loan), कार लोन किंवा बिझनेस लोनसाठी बँकेत अर्ज करता, तेव्हा बँक सर्वात आधी तुमच्याकडे मागील २ ते ३ वर्षांचे ITR Statements मागते. आयटीआर हा तुमच्या उत्पन्नाचा सर्वात मोठा आणि अधिकृत पुरावा मानला जातो. ज्यांच्याकडे आयटीआर असतो, त्यांचे कर्ज बँका त्वरीत मंजूर करतात.
क) परदेशी व्हिसा (Visa Processing) मिळवण्यासाठी
जर तुम्हाला शिक्षणासाठी, नोकरीसाठी किंवा पर्यटनासाठी परदेशात जायचे असेल, तर व्हिसा अर्जासोबत अनेक देशांचे दूतावास (Embassies) तुमच्याकडून आयटीआरची प्रत मागतात. यामुळे त्यांना हे समजते की तुम्ही भारतात नियमित टॅक्स भरणारे जबाबदार नागरिक आहात आणि तुमची आर्थिक स्थिती भक्कम आहे.
ड) मोठा विमा (Term Insurance) काढण्यासाठी
जर तुम्हाला ५० लाख किंवा १ कोटी रुपयांपेक्षा जास्त रकमेचा लाइफ इन्शुरन्स किंवा टर्म प्लॅन हवा असेल, तर विमा कंपन्या तुमच्या उत्पन्नाची खात्री करण्यासाठी आयटीआर मागतात. केवळ सॅलरी स्लिप पाहून एवढ्या मोठ्या रकमेचा कव्हर दिला जात नाही.
इ) तोटा पुढे नेण्यासाठी (Carry Forward of Losses)
जर तुम्हाला शेअर मार्केट, म्युच्युअल फंड किंवा व्यवसायात यावर्षी तोटा (Loss) झाला असेल, तर तो तोटा पुढील वर्षांच्या नफ्यासोबत (Profit) सेट-ऑफ (अॅडजस्ट) करण्यासाठी यावर्षी आयटीआर भरणे सक्तीचे आहे. यामुळे पुढील वर्षी तुमचा टॅक्स वाचतो.
३. भारतात कोणाला आयटीआर भरणे बंधनकारक आहे?
आयकर कायद्यानुसार, खालील व्यक्तींनी आणि संस्थांनी वेळेत आयटीआर फाईल करणे कायद्याने बंधनकारक आहे:
उत्पन्नाची मर्यादा ओलांडणारे: ज्या व्यक्तींचे एकूण ढोबळ उत्पन्न (Gross Total Income) कोणत्याही सवलती वजा करण्यापूर्वी मूलभूत टॅक्स सवलतीच्या मर्यादेपेक्षा (Basic Exemption Limit) जास्त आहे.
सर्व कंपन्या आणि फर्म्स: प्रायव्हेट लिमिटेड, ओपीसी, किंवा पार्टनरशिप फर्म्सना नफा असो वा तोटा, आयटीआर भरणे सक्तीचे आहे.
परदेशी मालमत्ता असणारे: जर तुम्ही भारताचे रहिवासी आहात आणि तुमची परदेशात कोणतीही मालमत्ता, बँक खाते किंवा आर्थिक हितसंबंध असतील.
उच्च वीज बिल भरणारे: जर तुम्ही एका वर्षात १ लाख रुपयांपेक्षा जास्त वीज बिल भरले असेल.
परदेशी प्रवासावर खर्च करणारे: जर तुम्ही स्वतःच्या किंवा इतर व्यक्तीच्या परदेश प्रवासावर (Foreign Travel) एका वर्षात २ लाख रुपयांपेक्षा जास्त खर्च केला असेल.
मोठी बँक खाती असणारे: जर तुम्ही तुमच्या एका किंवा एकापेक्षा जास्त चालू खात्यांमध्ये (Current Accounts) वर्षाला १ कोटीपेक्षा जास्त किंवा बचत खात्यात (Savings Accounts) ५० लाखांपेक्षा जास्त कॅश जमा केली असेल.
४. आयटीआर फाईल करण्यासाठी लागणारी आवश्यक कागदपत्रे (Checklist)
आयटीआर भरण्यास सुरुवात करण्यापूर्वी सर्व आवश्यक कागदपत्रे एका फोल्डरमध्ये गोळा करून ठेवा. यामुळे ऐनवेळी तुमची धावपळ होणार नाही आणि फॉर्म भरताना चुका टळतील.
५. नवीन टॅक्स पद्धत विरुद्ध जुनी टॅक्स पद्धत (Old vs New Tax Regime)
भारतात सध्या दोन प्रकारच्या टॅक्स पद्धती अस्तित्वात आहेत. आयटीआर भरताना तुम्हाला यापैकी एका पर्यायाची निवड करावी लागते. २०२६ मधील नियमांनुसार या दोन्ही पद्धतींमधील फरक समजून घेऊ:
जुनी टॅक्स पद्धत (Old Tax Regime)
वैशिष्ट्ये: यामध्ये टॅक्सचे दर थोडे जास्त असतात, परंतु तुम्हाला विविध प्रकारच्या वजावटी आणि सवलती (Deductions & Exemptions) मिळतात.
कोणासाठी फायदेशीर: ज्या करदात्यांनी मोठ्या प्रमाणावर होम लोन, एलआयसी, पीपीएफ, मेडिक्लेम किंवा मुलांच्या ट्युशन फीमध्ये गुंतवणूक केली आहे आणि जे या कपातींचा लाभ घेऊ इच्छितात.
नवीन टॅक्स पद्धत (New Tax Regime)
वैशिष्ट्ये: ही पद्धत आता ‘बाय-डिफॉल्ट’ (By Default) करण्यात आली आहे. यात टॅक्सचे दर खूप कमी आणि सरळ आहेत, पण यामध्ये तुम्हाला ८०C, ८०D किंवा HRA सारख्या बहुतांश सवलती सोडव्या लागतात.
कोणासाठी फायदेशीर: ज्यांना कोणत्याही गुंतवणुकीच्या कटकटीत पडायचे नाही, ज्यांचे उत्पन्न मध्यम आहे आणि जे थेट कमी दराने टॅक्स भरणे पसंत करतात.
महत्त्वाची टीप: आयटीआर पोर्टलवर एक इन-बिल्ट ‘Tax Calculator’ असते. फॉर्म भरताना दोन्ही पद्धती निवडून पहा आणि ज्या पद्धतीत तुमचा टॅक्स सर्वात कमी येत असेल, तो पर्याय अंतिम करा.
६. तुमच्यासाठी योग्य आयटीआर फॉर्म (ITR Forms) कसा निवडायचा?
आयकर विभागाने उत्पन्नाच्या स्त्रोतांनुसार वेगवेगळे फॉर्म्स तयार केले आहेत. चुकीचा फॉर्म निवडल्यास तुमचा आयटीआर बाद होऊ शकतो किंवा तुम्हाला नोटीस येऊ शकते.
१. ITR-1 (सहज)
हा फॉर्म भारतातील बहुतांश पगारदार (Salaried) लोकांसाठी आहे. जर तुमचे उत्पन्न पुढील स्त्रोतांकडून असेल तर हा फॉर्म निवडावा:
पगार (Salary) किंवा पेन्शन (Pension).
केवळ एका घराचे भाडे (One House Property).
इतर स्त्रोत जसे की बँकेचे व्याज, कौटुंबिक पेन्शन इत्यादी.
एकूण वार्षिक उत्पन्न ५० लाख रुपयांपर्यंत असावे.
२. ITR-2
जर तुमचे उत्पन्न ५० लाखांपेक्षा जास्त असेल किंवा तुमच्याकडे खालील स्त्रोत असतील:
एकापेक्षा जास्त घरांतून मिळणारे भाडे.
कॅपिटल गेन्स (Capital Gains): शेअर मार्केट, म्युच्युअल फंड किंवा जमीन-जुमला विकून झालेला नफा.
तुम्ही एखाद्या कंपनीत ‘डायरेक्टर’ असाल किंवा अनलिस्टेड शेअर्स खरेदी केले असतील.
३. ITR-3
हा फॉर्म अशा व्यक्ती आणि हिंदू अविभक्त कुटुंबांसाठी (HUF) आहे ज्यांचे उत्पन्न कोणत्याही व्यावसायिक नफ्यातून (Business or Profession) येते.
जर तुम्ही प्रॉप्रायटरशिप बिझनेस चालवत असाल.
तुम्ही शेअर मार्केटमध्ये F&O (Futures & Options) किंवा Intraday Trading करत असाल (कारण हा व्यवसाय मानला जातो).
तुम्ही एखाद्या फर्ममध्ये भागीदार (Partner) असाल.
४. ITR-4 (सुगम)
हा फॉर्म अशा छोटे व्यापारी, व्यावसायिक आणि डॉक्टर्स/वकिलांसाठी आहे ज्यांना ‘Presumptive Taxation Scheme’ (अंदाजित कर पद्धत – Section 44AD/44ADA) अंतर्गत आपला परतावा भरायचा आहे. यामध्ये तुम्हाला खात्यांची सविस्तर पुस्तके (Books of Accounts) ठेवण्याची गरज नसते, थेट एकूण टर्नओव्हरच्या ६% ते ८% नफा दाखवून टॅक्स भरता येतो.
७. ऑनलाईन आयटीआर कसा फाईल करावा? (Step-by-Step ऑनलाईन मार्गदर्शक)
आता आपण प्रत्यक्ष संगणक किंवा मोबाईल स्क्रीनवर कशी प्रक्रिया करायची, याची सविस्तर १२-स्टेप्सची मार्गदर्शिका पाहणार आहोत.
स्टेप १: आयकर पोर्टलला भेट द्या
सर्वात आधी तुमच्या ब्राउझरमध्ये आयकर विभागाच्या अधिकृत संकेतस्थळाला भेट द्या:
https://www.incometax.gov.in/iec/foportal/
स्टेप २: लॉगइन (Login) करा
जर तुम्ही आधीच नोंदणी केली असेल, तर उजव्या कोपऱ्यातील ‘Login’ वर क्लिक करा.
तुमचा PAN Card Number हाच तुमचा ‘User ID’ असेल.
पासवर्ड टाकून खात्यात प्रवेश करा. (पहिलीच वेळ असल्यास ‘Register’ वर क्लिक करून पॅन आणि आधारच्या मदतीने अकाऊंट तयार करा).
स्टेप ३: फाईलिंग सुरू करा
लॉगइन झाल्यानंतर मुख्य डॅशबोर्डवर तुम्हाला ‘File Now’ किंवा ‘e-File’ > ‘Income Tax Returns’ > ‘File Income Tax Return’ या पर्यायावर क्लिक करावे लागेल.
स्टेप ४: मूल्यांकन वर्ष (Assessment Year) निवडा
आता तुम्हाला योग्य वर्ष निवडायचे आहे. जर तुम्ही आर्थिक वर्ष २०२५-२६ चा टॅक्स भरत आहात, तर Assessment Year 2026-27 निवडा. त्यानंतर मोड ऑफ फायलिंगमध्ये ‘Online’ हा पर्याय निवडून ‘Proceed’ करा.
स्टेप ५: ‘Start New Filing’ निवडा
जर तुम्ही यापूर्वी अर्धवट फॉर्म सोडला नसेल, तर ‘Start New Filing’ वर क्लिक करा. त्यानंतर तुमची स्थिती विचारली जाईल (Individual/HUF/Others) – तिथे ‘Individual’ (वैयक्तिक) निवडा.
स्टेप ६: आयटीआर फॉर्मची निवड करा
तुमच्या उत्पन्नाच्या स्वरूपानुसार (उदा. सॅलरी असेल तर ITR-1) योग्य फॉर्म निवडा आणि ‘Proceed with ITR-1’ वर क्लिक करा.
स्टेप ७: माहितीचे पडताळणी (Pre-filled Data Check)
आजकाल आयकर विभाग तुमचा बहुतेक डेटा आधीच भरून ठेवतो (Pre-filled). तुम्हाला प्रामुख्याने ५ विभाग तपासायचे आणि कन्फर्म करायचे असतात:
[आयटीआर डेटा पडताळणी चक्र]
|
+—> १. वैयक्तिक माहिती (नाव, पत्ता, आधार क्रमांक)
|
+—> २. एकूण ढोबळ उत्पन्न (पगार, व्याज, घरभाडे)
|
+—> ३. एकूण वजावटी (80C, 80D अंतर्गत कपाती)
|
+—> ४. एकूण भरलेला टॅक्स (TDS / Advance Tax)
|
+—> ५. एकूण टॅक्स दायित्व (अंतिम निव्वळ टॅक्स)
स्टेप ८: उत्पन्न आणि वजावटी तपासा
तुमच्या Form 16 आणि AIS (Annual Information Statement) मधील आकडे आणि स्क्रीनवरील आकडे मॅच करून पहा. काही फरक असल्यास तुम्ही मॅन्युअली बदल करू शकता. तुमचे गुंतवणूक पुरावे ८०C अंतर्गत जोडा.
स्टेप ९: बँक खाते कन्फर्म करा
तुमची सर्व बँक खाती पोर्टलवर लिस्टेड आहेत की नाही ते तपासा. ज्या खात्यात तुम्हाला टॅक्स रिफंड हवा आहे, ते खाते ‘Validated’ आणि ‘Selected for Refund’ असणे अनिवार्य आहे.
स्टेप १०: टॅक्स कॅल्क्युलेशन आणि प्रिव्ह्यू (Preview)
सर्व शेड्युल कन्फर्म केल्यानंतर, सिस्टीम अंतिम टॅक्स काढेल. जर टॅक्स भरायचा बाकी असेल, तर ‘Pay Now’ वर क्लिक करून नेट बँकिंग किंवा यूपीआयद्वारे टॅक्स भरा. टॅक्स शून्य असल्यास थेट ‘Preview Return’ वर क्लिक करा.
स्टेप ११: फॉर्म सबमिट (Submit) करा
प्रिव्ह्यू फॉर्ममध्ये सर्व माहिती अचूक असल्याची खात्री करून घ्या. काही चूक वाटल्यास एडिट करा, अन्यथा ‘Proceed to Validation’ वर क्लिक करा. फॉर्ममध्ये एरर नसल्यास ‘Proceed to Verification’ वर क्लिक करून फॉर्म सबमिट करा.
स्टेप १२: ई-व्हेरिफिकेशन (e-Verify) – सर्वात महत्त्वाचे!
फक्त फॉर्म सबमिट करून काम संपत नाही. सबमिट केल्यानंतर १२० दिवसांच्या आत (नव्या नियमांनुसार काही प्रसंगी ३० दिवस) रिटर्न व्हेरिफाय करणे गरजेचे आहे. सर्वात सोपा मार्ग म्हणजे ‘e-Verify Now via Aadhaar OTP’. तुमच्या आधार लिंक मोबाईलवर आलेला ओटीपी टाका आणि सबमिट करा. आता तुमचे आयटीआर फायलिंग यशस्वीरित्या पूर्ण झाले आहे!
८. ई-व्हेरिफिकेशन (e-Verification) म्हणजे काय आणि ते कसे करावे?
अनेक लोक आयटीआर पोर्टलवर फॉर्म सबमिट करतात आणि सुटकेचा श्वास सोडतात, पण ई-व्हेरिफिकेशन न केल्यास तो फॉर्म कचऱ्याच्या डब्यात गेल्यासारखाच आहे. जोपर्यंत तुम्ही रिटर्न व्हेरिफाय करत नाही, तोपर्यंत आयकर विभाग त्याची प्रोसेस सुरू करत नाही.
ई-व्हेरिफाय करण्याचे विविध मार्ग:
- आधार ओटीपी (Aadhaar OTP): हा सर्वात सोपा मार्ग आहे. तुमच्या आधार कार्डला जो मोबाईल नंबर लिंक आहे, त्यावर एक ६ अंकी ओटीपी येतो, तो नोंदवून तुम्ही व्हेरिफिकेशन करू शकता.
- नेट बँकिंग (Net Banking): तुमच्या बँक खात्यात लॉगइन करून तिथे ‘e-File’ टॅबद्वारे थेट इन्कम टॅक्स पोर्टलवर येऊन व्हेरिफाय करता येते.
- इलेक्ट्रॉनिक व्हेरिफिकेशन कोड (EVC): तुमच्या बँक अकाऊंट किंवा डीमॅट अकाऊंटद्वारे ईव्हीसी जनरेट करून व्हेरिफाय करता येते.
- ऑफलाईन (ITR-V पाठवणे): जर वरील कोणतेही डिजिटल पर्याय काम करत नसतील, तर आयटीआर सबमिट केल्यानंतर मिळणाऱ्या ITR-V (Acknowledgement) फॉर्मची प्रिंट काढून, त्यावर स्वाक्षरी करून ती पोस्टाने आयकर विभागाच्या बेंगळुरू येथील मुख्य कार्यालयात (CPC, Bengaluru) पाठवावी लागते.
९. फ्रीलांसर आणि डिजिटल क्रिएटर्ससाठी विशेष कर नियम
आजच्या काळात (२०२६ मध्ये) यूट्यूबर्स, ब्लॉगर्स, कंटेंट रायटर्स, ग्राफिक्स डिझायनर्स आणि आयटी कन्सल्टंट्स यांसारख्या फ्रीलांसर्सची संख्या वेगाने वाढली आहे. फ्रीलांसर्सना नियमित पगार मिळत नसल्याने त्यांच्यासाठी टॅक्सचे नियम थोडे वेगळे आहेत.
१. कोणता फॉर्म वापरावा?
फ्रीलांसर्सना ITR-3 किंवा ITR-4 चा वापर करावा लागतो.
२. खर्च वजा करण्याचा अधिकार (Business Expenses)
पगारदार लोकांना जे अधिकार नसतात, ते फ्रीलांसर्सना मिळतात. तुम्ही तुमचे काम करण्यासाठी जो खर्च करता, तो उत्पन्नातून वजा (Deduct) करू शकता.
- इंटरनेट आणि मोबाईल बिल: कामासाठी वापरल्या जाणाऱ्या वायफाय आणि फोनचा खर्च.
- ऑफिस किंवा कामाची जागा: जर तुम्ही भाड्याने जागा घेतली असेल, तर त्याचे भाडे. घराचा एक भाग वापरत असाल, तर वीज बिलाचा काही हिस्सा.
- गॅजेट्स आणि घसारा (Depreciation): लॅपटॉप, कॅमेरा, माईक, सॉफ्टवेअर सबस्क्रिप्शन (उदा. Adobe, Canva) यांचा खर्च.
- प्रवास खर्च: क्लायंटला भेटण्यासाठी केलेला प्रवास किंवा कॅबचे भाडे.
३. कलम 44ADA चा जादूई फायदा (Presumptive Taxation)
जर तुमचे फ्रीलांसिंगचे एकूण वार्षिक उत्पन्न (Gross Receipts) ७५ लाख रुपयांपेक्षा कमी असेल, तर तुम्ही कलम 44ADA चा पर्याय निवडू शकता. यामध्ये तुम्हाला कोणत्याही खर्चाचे रेकॉर्ड ठेवण्याची गरज नसते. सरकार थेट असे गृहीत धरते की तुमच्या एकूण उत्पन्नाच्या ५०% तुमचा खर्च आहे आणि ५०% तुमचा निव्वळ नफा आहे. तुम्हाला फक्त त्या ५०% नफ्यावरच तुमच्या स्लॅबनुसार टॅक्स द्यावा लागतो.
१०. शेअर मार्केट आणि म्युच्युअल फंड गुंतवणूकदारांसाठी आयटीआर मार्गदर्शक
जर तुम्ही शेअर बाजारात ट्रेडिंग करता, आयपीओ (IPO) मध्ये पैसे लावता किंवा दरमहा म्युच्युअल फंडात एसआयपी (SIP) गुंतवता, तर तुम्हाला आयटीआर भरताना विशेष काळजी घ्यावी लागते.
शॉर्ट टर्म कॅपिटल गेन (STCG) विरुद्ध लॉंग टर्म कॅपिटल गेन (LTCG)
- इक्विटी शेअर्स / म्युच्युअल फंड: जर तुम्ही शेअर्स किंवा इक्विटी म्युच्युअल फंड खरेदी केल्यापासून १ वर्षाच्या आत विकले आणि नफा झाला, तर तो Short Term Capital Gain ठरतो, ज्यावर साधारणपणे १५% टॅक्स लागतो. जर १ वर्षानंतर विकले, तर तो Long Term Capital Gain ठरतो, ज्यावर वार्षिक १ लाख रुपयांपर्यंतचा नफा करमुक्त असतो आणि त्यावरील नफ्यावर १०% टॅक्स लागतो.
- लक्षात ठेवा: शेअर मार्केटमधील नफा/तोटा दाखवण्यासाठी तुम्हाला ITR-2 किंवा ITR-3 चाच वापर करावा लागेल, ITR-1 चालणार नाही.
इंट्राडे आणि एफअँडओ (Intraday & F&O Traders)
अनेक तरुण आजकाल इंट्राडे किंवा फ्युचर्स अँड ऑप्शन्स (F&O) मध्ये ट्रेडिंग करतात. टॅक्सच्या नियमांनुसार, हा कॅपिटल गेन नसून ‘Business Income’ (व्यवसायिक उत्पन्न) मानला जातो. त्यामुळे अशा ट्रेडर्सना ITR-3 भरणे बंधनकारक आहे. यामध्ये तुम्हाला झालेला तोटा इतर बिझनेस उत्पन्नासोबत सेट-ऑफ करता येतो.
११. आयटीआर भरताना होणाऱ्या ६ सामान्य चुका (आणि त्या कशा टाळाव्यात?)
अनेकदा घाईघाईत किंवा अपुऱ्या माहितीमुळे लोक आयटीआर भरताना अशा काही चुका करतात, ज्यामुळे त्यांना नंतर आयकर विभागाकडून स्क्रुटिनी किंवा दंडाची नोटीस (Tax Notice) येते. या चुका कटाक्षाने टाळा:
१. AIS आणि Form 26AS न तपासणे
तुमच्या बँक खात्यात किती व्याज जमा झाले, कुठे टीडीएस कापला गेला, याची सर्व इत्यंभूत माहिती AIS (Annual Information Statement) मध्ये नोंदवलेली असते. जर तुम्ही तुमच्या मते उत्पन्न कमी दाखवले आणि AIS मध्ये ते जास्त असेल, तर संगणकीय प्रणाली त्वरित विसंगती (Mismatch) पकडते आणि नोटीस जनरेट होते.
२. सर्व बँक खात्यांची माहिती न देणे
बऱ्याच लोकांची ३-४ बँकांमध्ये खाती असतात, पण ते आयटीआरमध्ये फक्त मुख्य सॅलरी खात्याचीच माहिती देतात. नियमानुसार, तुमच्या नावावर असलेली सर्व चालू आणि बचत खाती (बंद पडलेली सोडून) आयटीआरमध्ये घोषित करणे बंधनकारक आहे.
३. चुकीचा आयटीआर फॉर्म निवडणे
वर स्पष्ट केल्याप्रमाणे जर कॅपिटल गेन असताना तुम्ही घाईत ITR-1 भरला, तर तो रिटर्न अवैध (Defective Return) ठरवला जातो.
४. बचत खात्यावरील व्याज (Savings Bank Interest) लपवणे
अनेकांना वाटते की सेव्हिंग अकाऊंटवर मिळणाऱ्या व्याजावर टॅक्स लागत नाही. हे चुकीचे आहे. कलम 80TTA अंतर्गत १०,००० रुपयांपर्यंतचे व्याज करमुक्त असले, तरी ते आधी ‘Income from Other Sources’ मध्ये दाखवावे लागते आणि नंतर वजावट क्लेम करावी लागते. थेट लपवणे बेकायदेशीर आहे.
५. ई-व्हेरिफिकेशन विसरणे
रिटर्न भरूनही ते व्हेरिफाय न केल्यास लेट फी (Late Fee) बसू शकते किंवा रिटर्न रिजेक्ट होऊ शकतो.
१२. वेळेत आयटीआर न भरल्यास काय होईल? (Late Fees & Penalties)
आयकर विभागाने आयटीआर भरण्यासाठी सहसा ३१ जुलै ही अंतिम तारीख (Deadline) निश्चित केलेली असते. जर तुम्ही या तारखेपर्यंत रिटर्न भरला नाही, तर काय परिणाम होऊ शकतात ते पहा:
- लेट फी दंड (Late Fee under Section 234F): ३१ जुलैनंतर रिटर्न भरल्यास (ज्याला Belated Return म्हणतात) तुम्हाला ₹५,००० पर्यंत दंड भरावा लागू शकतो. तथापि, जर तुमचे एकूण वार्षिक उत्पन्न ५ लाख रुपयांपेक्षा कमी असेल, तर हा दंड ₹१,००० पर्यंत मर्यादित असतो.
- व्याजाचा भुर्दंड: जर तुमचा टॅक्स भरणे बाकी असेल, तर अंतिम तारखेनंतर दरमहा १% दराने अतिरिक्त व्याज (Interest under Section 234A) द्यावे लागते.
- तोटा पुढे नेण्यास बंदी: तुम्ही त्यावर्षी झालेला व्यावसायिक तोटा किंवा शेअर बाजारातील शॉर्ट टर्म लॉस पुढील वर्षाच्या फायद्याशी अॅडजस्ट करण्यासाठी पुढे (Carry Forward) नेऊ शकत नाही.
१३. टॅक्स कसा वाचवावा? (Top Tax Saving Tips)
जर तुम्ही जुनी टॅक्स पद्धत (Old Tax Regime) निवडली असेल, तर खालील कलमांचा वापर करून तुम्ही कायदेशीररित्या तुमचा टॅक्स शून्यावर आणू शकता किंवा मोठ्या प्रमाणात वाचवू शकता:
अ) कलम 80C (मर्यादा ₹१,५०,०००)
हा टॅक्स वाचवण्याचा सर्वात लोकप्रिय मार्ग आहे. यामध्ये तुम्ही खालील पर्यायांमध्ये गुंतवणूक करू शकता:
टॅक्स वाचवण्याचा सर्वात लोकप्रिय मार्ग आहे. यामध्ये तुम्ही खालील पर्यायांमध्ये गुंतवणूक करू शकता:
- PPF (Public Provident Fund): सरकारी आणि संपूर्ण सुरक्षित दीर्घकालीन गुंतवणूक.
- ELSS (Tax Saving Mutual Funds): शेअर मार्केटशी निगडित म्युच्युअल फंड ज्यामध्ये ३ वर्षांचा लॉक-इन पिरियड असतो आणि उत्तम परतावा मिळण्याची शक्यता असते.
- LIC / Life Insurance Premium: स्वतःचा किंवा कुटुंबाचा विमा हप्ता.
- मुलांची शैक्षणिक फी: दोन मुलांच्या ट्युशन फीची रक्कम.
- Home Loan Principal: गृहकर्जाच्या मुद्दलाची परतफेड.
ब) कलम 80D (Health Insurance)
स्वतःसाठी, पत्नीसाठी आणि मुलांसाठी काढलेल्या आरोग्य विम्याच्या (Health Insurance Premium) हप्त्यावर ₹२५,००० पर्यंत सूट मिळते. जर तुम्ही ज्येष्ठ नागरिक असलेल्या आई-वडिलांसाठी मेडिक्लेम भरत असाल, तर अतिरिक्त ₹५०,००० पर्यंत म्हणजेच एकूण ७५,००० रुपयांपर्यंतची सूट मिळू शकते.
क) कलम 80CCD(1B) – NPS (National Pension System)
80C च्या १.५ लाखांच्या मर्यादेव्यतिरिक्त, जर तुम्ही एनपीएस (NPS) मध्ये गुंतवणूक केली, तर तुम्हाला आणखी ₹५०,००० ची अतिरिक्त वजावट मिळते.
ड) कलम 24(b) – गृहकर्ज व्याज (Home Loan Interest)
जर तुम्ही राहत्या घरासाठी होम लोन घेतले असेल, तर तुम्ही वर्षाला ₹२,००,००० रुपयांपर्यंतच्या व्याजावर थेट टॅक्स सवलत मिळवू शकता.
१४. वारंवार विचारले जाणारे प्रश्न (FAQs)
प्रश्न १: आयटीआर फाईल करण्यासाठी पॅन आणि आधार लिंक असणे गरजेचे आहे का?
उत्तर: होय, कायदेशीर नियमांनुसार तुमचे पॅन कार्ड आधार कार्डशी लिंक असणे अत्यंत अनिवार्य आहे. लिंक नसल्यास तुमचे पॅन कार्ड ‘Inoperative’ (निष्क्रिय) होते आणि तुम्ही आयटीआर भरू शकत नाही, तसेच तुमचा टीडीएसही दुप्पट दराने कापला जाऊ शकतो.
प्रश्न २: मी एकाच वर्षात नोकरी बदलली आहे, मला दोन फॉर्म १६ मिळाले आहेत, मी आयटीआर कसा भरू?
उत्तर: काळजी करू नका. आयटीआर फॉर्म भरताना तुम्हाला दोन्ही कंपन्यांकडून मिळालेल्या फॉर्म १६ मधील ‘Salary income’ एकत्र करून एकूण उत्पन्न दाखवावे लागेल. अशा वेळी दोन्ही कंपन्यांनी स्वतंत्रपणे वजावट दिल्यामुळे बऱ्याचदा शेवटी टॅक्स लायबिलिटी वाढते, त्यामुळे दोन्ही सॅलरी स्लिप्स नीट तपासाव्यात.
प्रश्न ३: जर मी गृहिणी (Housewife) असेल आणि माझे उत्पन्न फक्त घरभाडे किंवा बँकेच्या व्याजातून असेल, तर मी आयटीआर भरावा का?
उत्तर: जर हे उत्पन्न अडीच किंवा तीन लाख रुपयांच्या (किंवा लागू असलेल्या बेसिक मर्यादेच्या) आत असेल तर बंधनकारक नाही. पण जर बँकेने व्याज देताना टीडीएस (TDS) कापला असेल, तर तो रिफंड मिळवण्यासाठी तुम्हाला ‘Nil ITR’ भरावा लागेल.
प्रश्न ४: आयटीआर सबमिट केल्यानंतर टॅक्स रिफंड बँक खात्यात जमा व्हायला किती दिवस लागतात?
उत्तर: सामान्यतः रिटर्न यशस्वीरित्या ई-व्हेरिफाय झाल्यानंतर आयकर विभाग त्याची प्रक्रिया (Processing) करतो. केंद्रीय प्रक्रिया केंद्राच्या (CPC) गतीनुसार काही वेळा ७ ते १५ दिवसांत किंवा काही प्रकरणांमध्ये २ ते ४ आठवड्यांत रिफंड थेट तुमच्या खात्यात जमा होतो.
प्रश्न ५: मोबाईल अॅपवरून आयटीआर भरता येतो का?
उत्तर: होय, आयकर विभागाच्या अधिकृत पोर्टलची मोबाईल आवृत्ती अतिशय सुटसुटीत आहे, तसेच त्यांच्या अधिकृत मार्गदर्शक तत्त्वांनुसार तुम्ही मोबाईल ब्राउझरचा वापर करून लॉगइन करू शकता. तथापि, फॉर्म मोठा असल्यास आणि आकडेमोड जास्त असल्यास लॅपटॉप किंवा डेस्कटॉप वापरणे अधिक सोयीचे आणि सुरक्षित ठरते.
१५. निष्कर्ष
काही वर्षांपूर्वीपर्यंत ‘ITR Filing’ म्हणजे सर्वसामान्य नागरिकांसाठी एक मोठे संकट वाटायचे. सीएच्या ऑफिसबाहेर रांगा लावणे, कागदपत्रांचे ढीग गोळा करणे यात खूप वेळ आणि पैसा वाया जायचा. परंतु, आता आयकर विभागाच्या प्रगत तंत्रज्ञानामुळे आणि पारदर्शक ऑनलाईन प्रणालीमुळे आयटीआर भरणे हे फेसबुक किंवा इन्स्टाग्राम अकाऊंट हाताळण्याइतकेच सोपे झाले आहे.
वेळेवर आणि प्रामाणिकपणे आयटीआर भरणे हे केवळ कायदेशीर बंधन नसून, ते तुमच्या सुदृढ आर्थिक आरोग्याचे लक्षण आहे. यामुळे तुमचे क्रेडिट रेकॉर्ड मजबूत होते, भविष्यात कर्ज मिळणे सोपे होते आणि देशाच्या विकासात तुमचे थेट योगदान नोंदवले जाते.